央行发布法定数字货币,小商户钱包会怎样
在支付公司做了五年产品,从条码支付做到刷脸收银,这次央行把法定数字货币正式推到台前央行发布法定数字货币,说到底是把"钱"这个概念又往前挪了一步。它不是另一个微信支付或支付宝,而是由央行直接发行的货币,法偿性跟纸币、硬币完全一样,只是载体变成了数字。对行业来说,这意味着结算体系多了一条国家级的兜底通道。
对我常打交道的奶茶店老板来说,变化最直观的是离线场景也能完成结算。商场信号断了的地下室、农村网络不稳定的街镇,过去只能找现金或等信号恢复,现在双方设备碰一下,不联网也能把账结了。这对小商户意味着少了一个"收不了款"的麻烦。
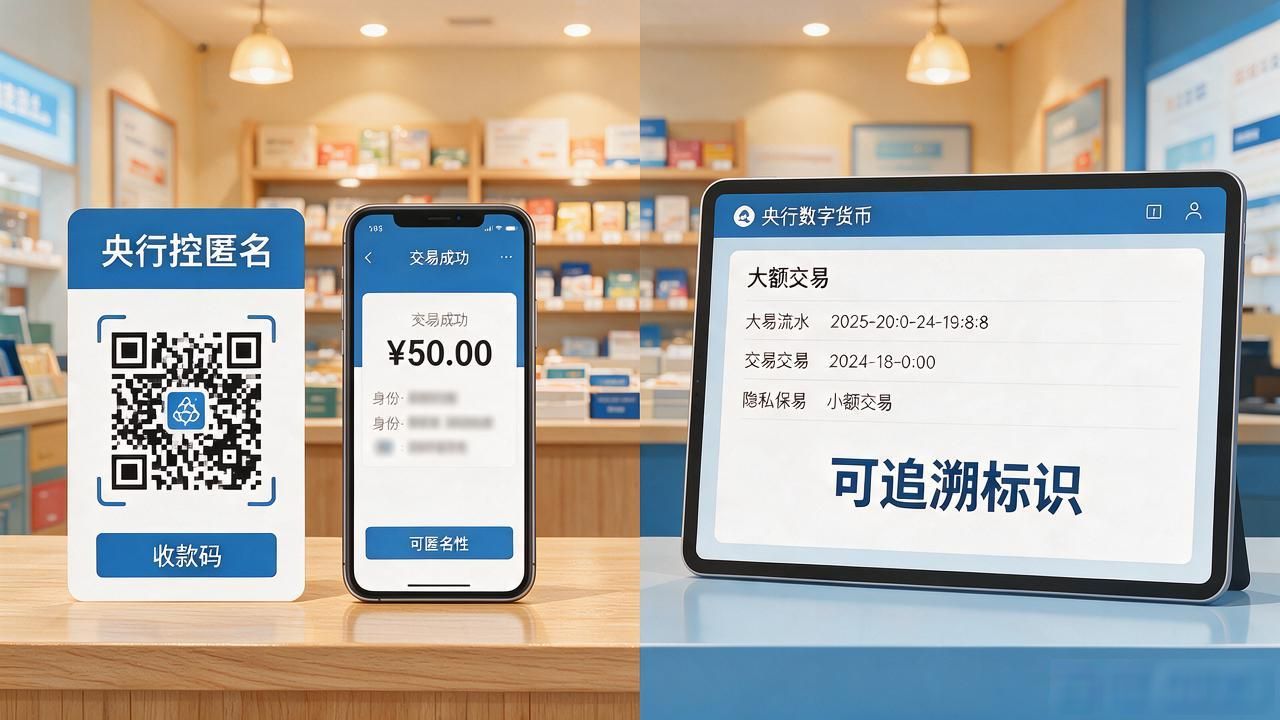
很多人把数字货币理解成"电子钱包",其实不是。央行数字货币支持可控匿名,小额交易时用户身份对支付方完全不可见,隐私保护比当前任何第三方支付都彻底。但大额交易会留下可追溯记录,反洗钱、追赃的口子始终留着。
落到日常使用上,不用装新App,银行账户里就能开通数字钱包,跟发工资、交水电费、扫码买菜的路径一致。它跟商业支付不是替代关系央行发布法定数字货币,小商户钱包会怎样,而是给整个支付链条托了底——就算所有商业支付平台同时宕机,法定数字货币这条线还在。