unibank数字货币金融:业务怎么落地 门槛高不高
在银行数字化转型加速的当下,unibank把数字货币金融当成了核心布局方向。我做了十几年金融科技,亲眼看着传统银行从观望走向落地。unibank的思路很直接——把央行数字货币和银行自身的支付清算体系打通,让客户在账户层面就能完成数字资产的存取、转账和跨境结算。
具体业务上,unibank的数字货币金融覆盖三条线:零售端的数字人民币场景化应用,把数字货币嵌入工资发放、水电缴费、商户收款这些高频场景;企业端的跨境数字结算,利用CBDC的原子化特性把过去需要三到五天的跨境清算压缩到秒级;还有数字资产托管与合规交易,帮机构客户管理链上资产全生命周期。
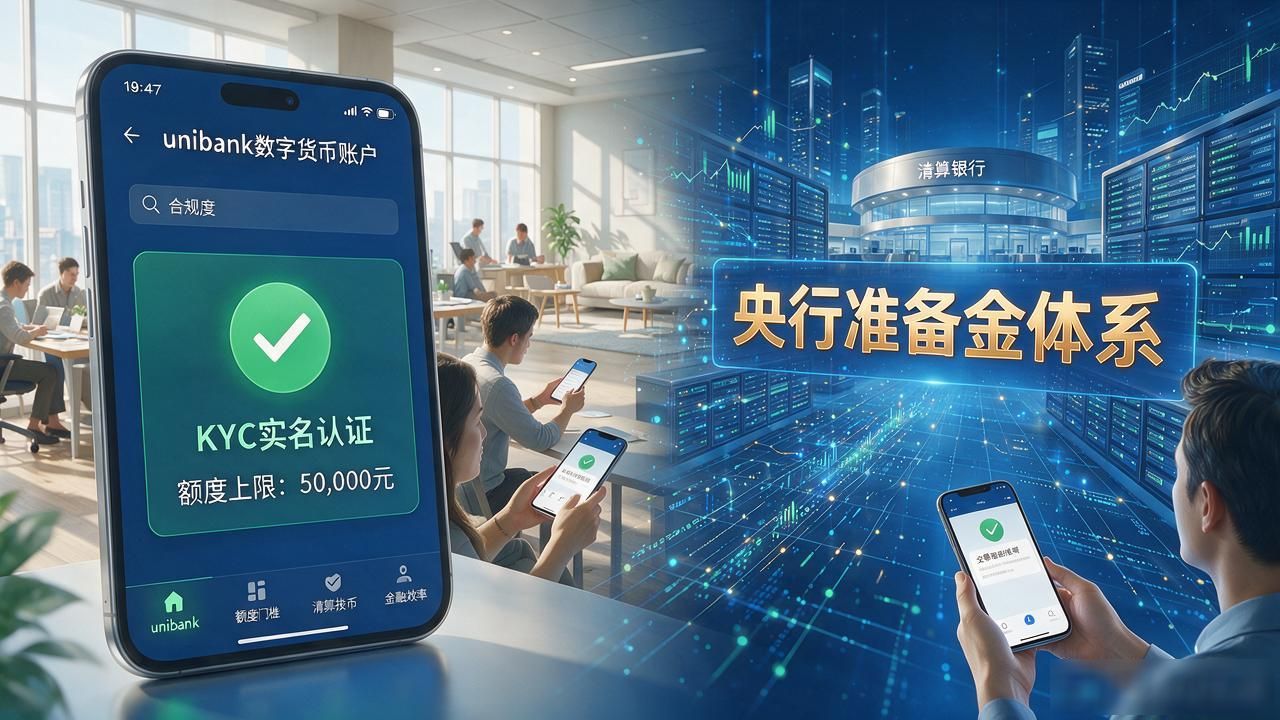
实操层面,普通用户最该关心的是合规门槛和资金安全。unibank的数字货币账户必须完成KYC实名认证,单账户有额度上限unibank数字货币金融:业务怎么落地 门槛高不高,大额交易需额外风控审核。我见过不少用户走第三方平台"兑换"数字货币,连基本风控隔离都没做到。银行渠道的优势在于底层清算走的是央行准备金体系,不存在流动性挤兑风险。
去年unibank和长三角某制造业集团合作了一笔跨境采购结算,用数字货币金融模块跑通了从订单到回款的全链路,把中间代理节点从六个缩减到两个,手续费直接砍了近一半。这个案例说明数字货币金融不是噱头unibank 数字货币金融,而是实实在在能帮企业降本的工具。