和央行数字货币不是电子钱包,它真正要解决的是支付信任问题
央行数字货币常被误读为"数字版纸币"和央行数字货币不是电子钱包,它真正要解决的是支付信任问题,但蹲了几年试点柜台才意识到,它真正重构的不是支付工具,而是支付信任的底层基础设施。你手机里那个"数字钱包"只是冰山露出水面的一角。
技术层面,央行数字货币走的是双层运营路线——央行管发行清算,商业银行和支付机构管面向用户的钱包。你的钱从央行账上"翻译"进银行App,中间隔了一层机构,而不是央行直接给十四亿人开账户。
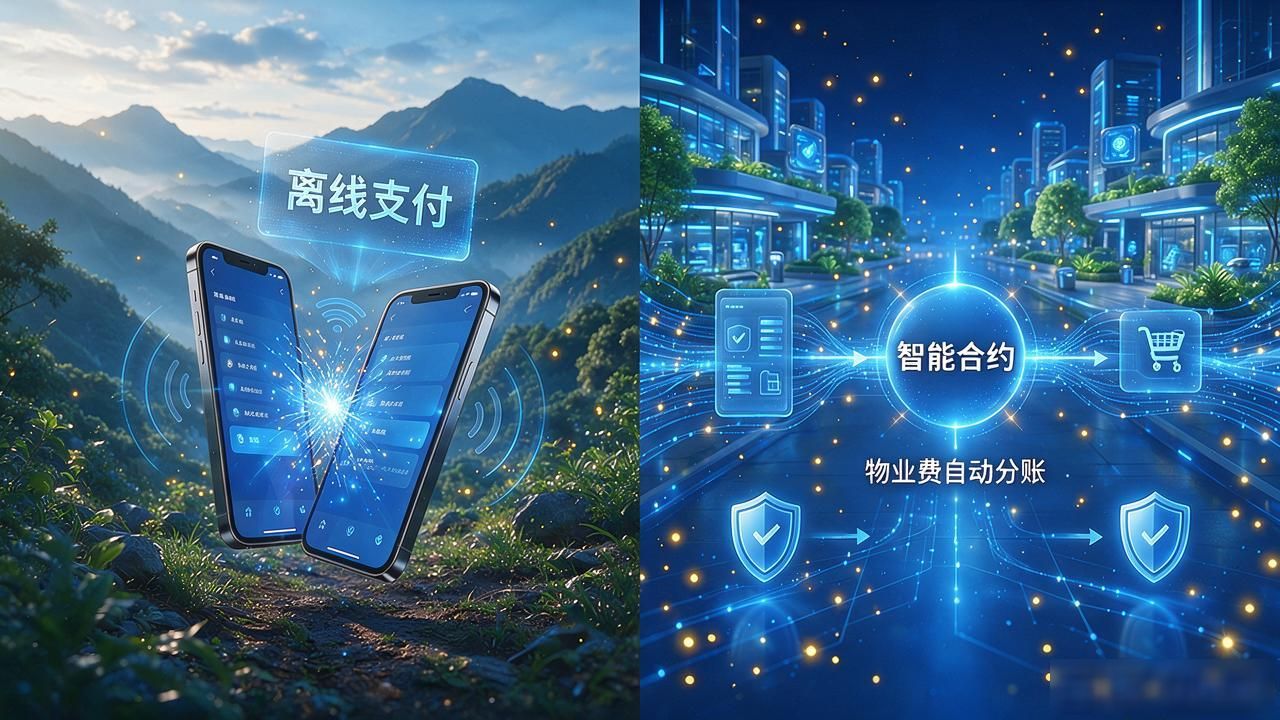
落地到试点城市,离线支付和智能合约是最让人眼前一亮的两个功能。两部没网的手机碰一下就能完成转账,在山区、地铁隧道里不是实验室Demo。智能合约让"条件达成才放款"成为日常,物业费自动分账、供应链分期结算已经在跑测试。
对普通人来说,最该留心的设计是可控匿名:小额交易保护隐私,大额保留审计接口。这不是自相矛盾,而是和现金逻辑一脉相承——你花五块钱买瓶水没人要查,但大额资金流向始终有迹可循。
把视野拉远,央行数字货币真正的变量藏在跨境清算里。现在一笔跨境汇款走SWIFT链条,中间三四家代理行,T+2算快的。如果数字货币打通跨境互操作和央行数字货币,结算压缩到秒级,��外贸企业和高储备经济体都是实打实的变量。