银行怎么参与数字货币发展?一个基层网点主任的大实话
数字人民币试点推开后银行参与数字货币发展,我们网点从系统对接到柜员培训,几乎重新搭了一遍业务流程。我的基本判断是:银行拿不到数字货币的发行权,但它是离用户最近的那道窗口,没有网点这一层,政策根本落不了地。
最直观的变化在现金管理上。过去每天清、点、运钞,现在数字货币的流通数据实时回后台,网点日均现金处理量降了将近四成。柜员不用再跟保险柜较劲,腾出来的时间全砸在客户营销和理财转介上,人均产能直接拉高了一截。
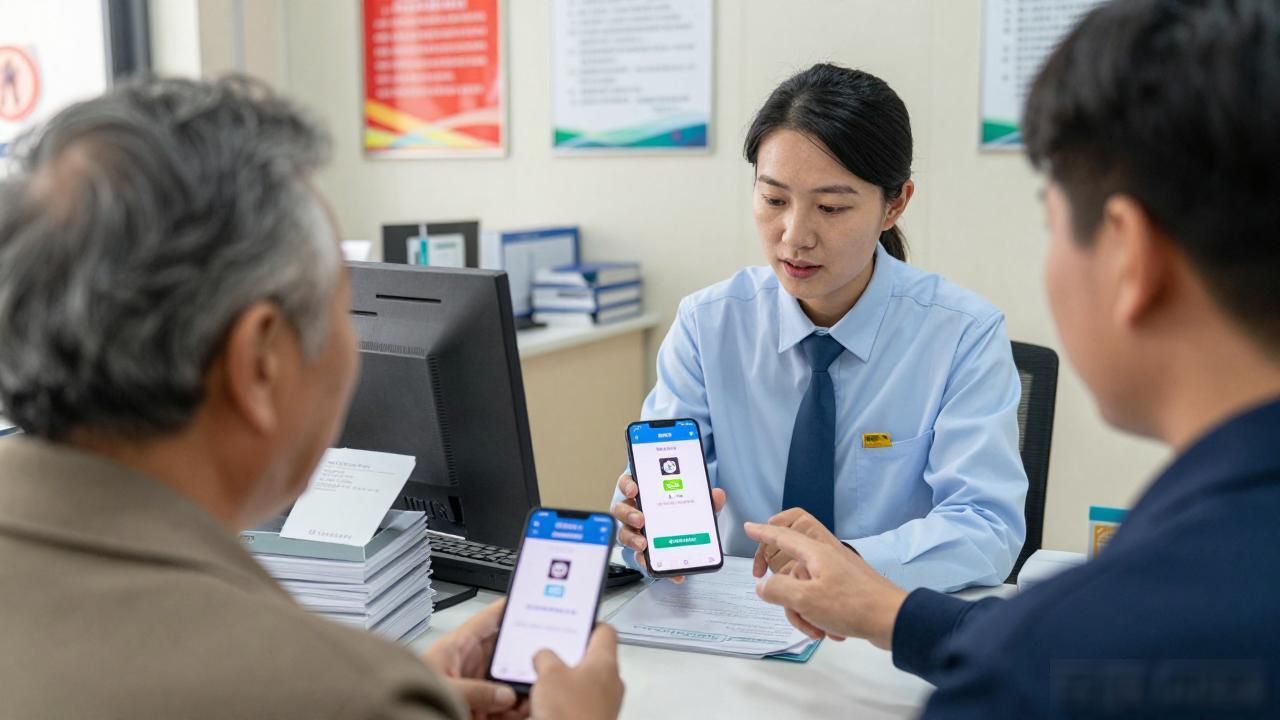
系统改造比想象中磨人。数字货币钱包要嵌进手机银行App银行怎么参与数字货币发展?一个基层网点主任的大实话,每一版测试都能揪出两三个兼容性问题。我们网点前后跑了六轮现场验证,最头疼的是老年客户的双层钱包激活,操作路径多一步,投诉电话就打过来了,柜员得一对一教。
对基层来说,数字货币不是"高大上"的口号,它直接改写了网点的考核权重。零售活期存款的统计口径变了,利息收入占比被拉低,倒逼我们重新算账:拉新客户的获客成本、资金沉淀率、交叉销售转化率,每一项都得跟数字货币的流量入口对齐着算。
说白了,数字货币把银行从"管钱"逼向"管场景",网点得学会在支付链路里挣服务费,而不是光靠利差过日子。