央行数字货币保险到底保什么?数字人民币丢了能不能找保险公司赔
数字人民币试点已覆盖50个地区,一个很实际的问题摆在面前:钱包里的钱"丢了"或系统出故障,谁来兜底?央行数字货币保险就是为此设计的制度,把存款保险的逻辑延伸到数字金融场景,给持币者一份底层保障。
它保的不是"钱包丢了去补办"这么简单。核心覆盖系统故障、数据损坏、网络攻击导致的资金异常央行数字货币保险到底保什么?数字人民币丢了能不能找保险公司赔,包括离线支付中设备丢失的场景。硬件钱包被盗或损坏导致资产无法访问时,按链上确认金额赔付,用户无需额外举证。
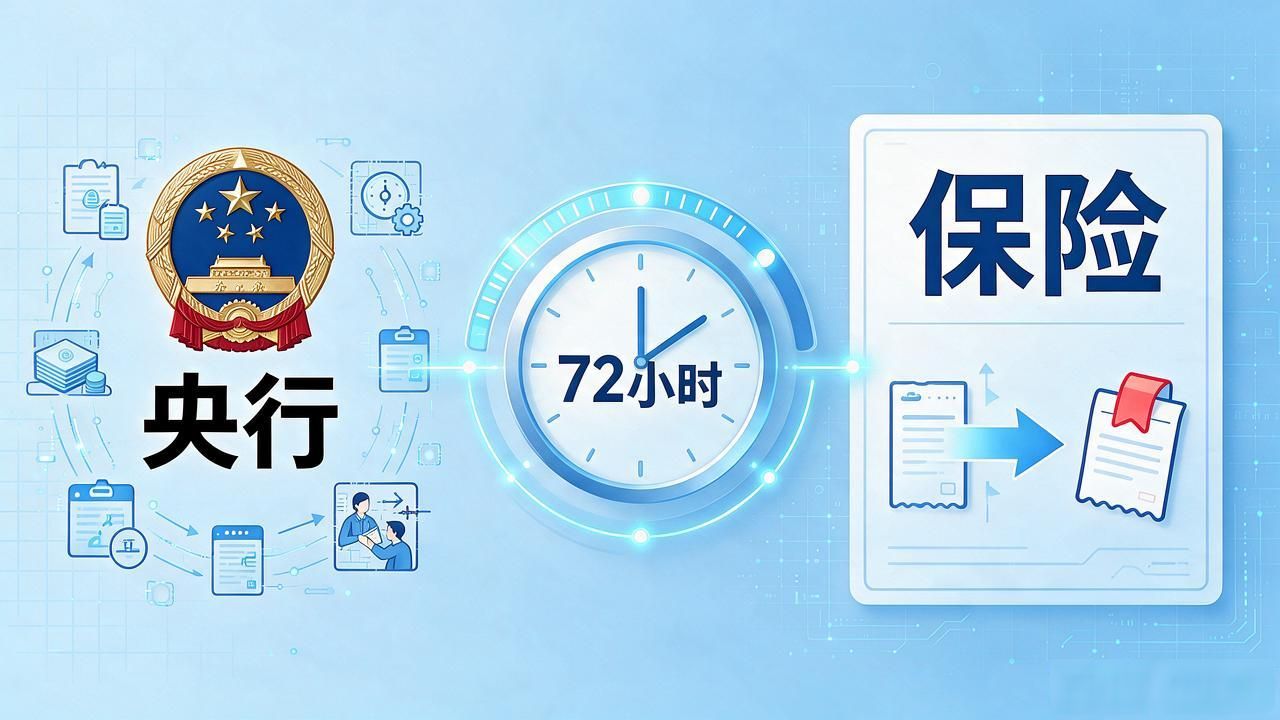
理赔走"央行确认+保险出单"双轨制。央行负责判定资金归属和故障原因,保险按保单条款打款。正常报案到赔付不超过72小时,远快于传统挂失补卡周期。商家收单侧出现"已扣未到账",保险同样兜底。
普通用户最直观的感受是:开通数字人民币钱包时保险默认捆绑,不额外收费,类似存款保险,是底层制度的一部分。真正要注意的是报案时效,发现异常后48小时内通过官方渠道提交申请,逾期处理会复杂很多。
对中小商家来说央行数字货币保险,这份保险意味着接数字人民币收款时不用担"客户扣了我没收到"。保险把交易确认环节的风险从商家端转移出去,降低接入门槛,也是数字人民币加速下沉到街边小店、社区便利店的底层推力。