中美数字货币到底啥区别?数字人民币和美国CBDC一对比就明白了
聊中美数字货币,最直观的感受是节奏差了一个时代。数字人民币2020年试点、2026年进三百多座城市,码一贴就付;美国CBDC吵了四年没立法,美联储反复说"不发行",国会两党为银行会不会丢客户吵翻了。同样央行搞数字货币,一个跑出了商业闭环,一个还卡在听证会里。
制度设计上,数字人民币是央行直接运营,钱包里的钱本质是央行负债,和现金同性质。美国若推CBDC,大概率走"双层架构":美联储管发行中美数字货币的区别,商业银行管账户和支付,类似现在财政部印钞、银行储钱的逻辑。中国把数字货币当公共基础设施推,美国把它当银行体系的补充工具看,出发点完全不同。
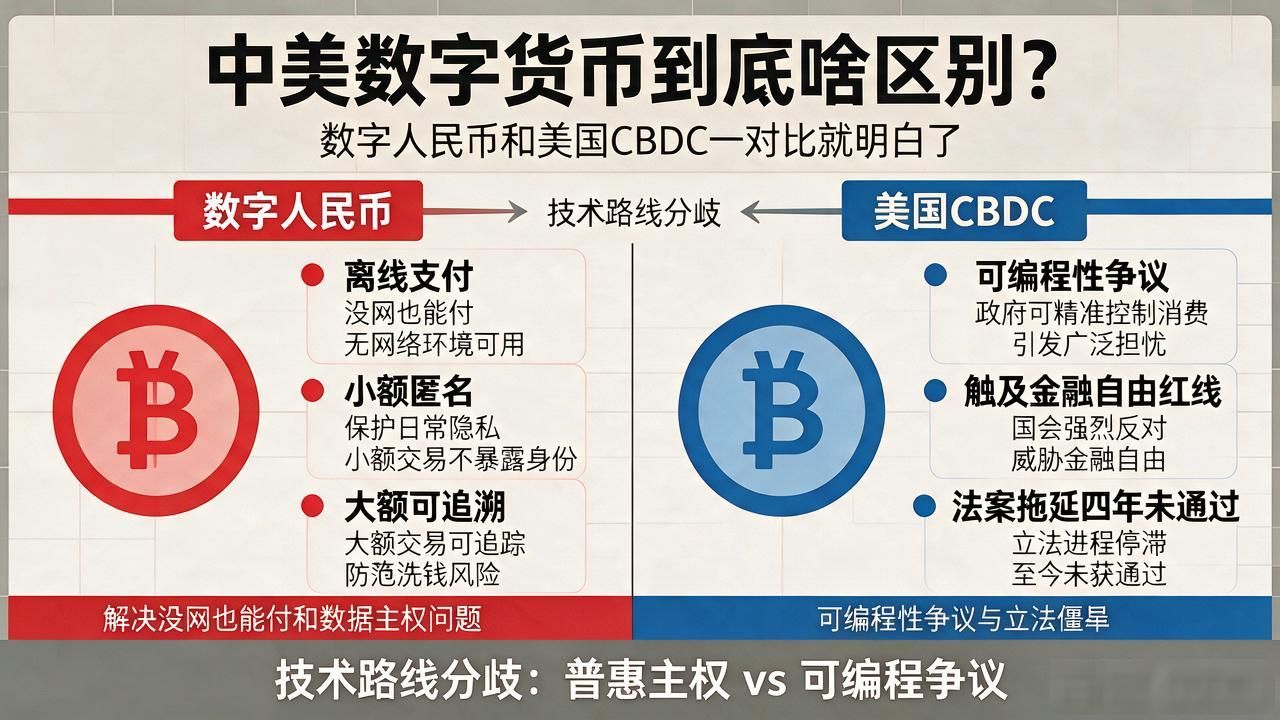
技术路线上分歧更尖锐。数字人民币把离线支付、小额匿名、大额可追溯写进底层设计,解决的是"没网也能付"和"数据主权"两个场景。美国CBDC讨论中,可编程性是最大争议——国会担心货币一旦可编程,政府就能精准控制谁花不花钱,触及"金融自由"红线中美数字货币到底啥区别?数字人民币和美国CBDC一对比就明白了,法案因此拖了四年没通过。
落到钱包里,数字人民币和微信支付宝最大的不同是免费,商户零手续费,背后是央行补贴的普惠逻辑。美国即便出了CBDC,商业银行仍会收运营费,双层架构下银行要赚利润。一个走公共品路线,一个走商业化路线,决定普通人体验好坏的,不是技术多牛,是"用不用得习惯"。