python数字货币量化交易实战:从回测到实盘,坑比代码多
做数字货币量化交易三年,我最大的感受是:Python写策略只是最轻的那部分,真正难的是把策略从回测报告变成稳定盈利的实盘系统。
策略回测阶段最容易犯的错误是过拟合。我早期用三年日线数据反复调参,夏普比率能拉到3.5,一上实盘就亏。后来我改用滚动回测,固定只用前80%数据训练、后20%做验证,训练集和验证集的差距一下就看清楚了。
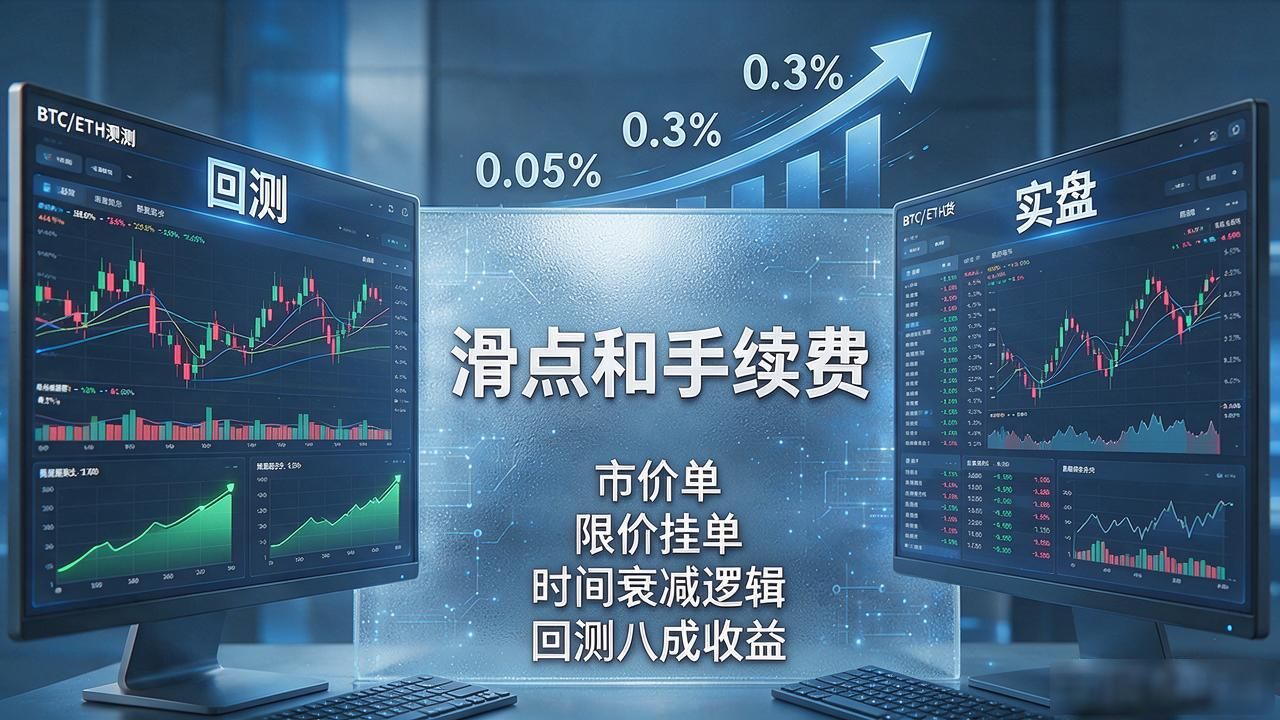
回测和实盘之间隔着一道滑点和手续费的墙。我做BTC/ETH现货套利时,发现回测里假设的0.05%费率python数字货币量化交易实战python数字货币量化交易实战:从回测到实盘,坑比代码多,实际在剧烈行情下能飙到0.3%。后来我把订单从市价单改成限价挂单,配合时间衰减逻辑,实盘收益才追回到回测水平的八成左右。
仓位管理是保命线。我给自己定了规矩:单策略最大回撤不超过15%,触线就强制降仓到两成以下。2024年8月那次LUNA闪崩,我的策略在三十秒内从满仓打到空仓,靠的是提前写好的极端行情熔断模块,不是靠人盯盘。
系统上线从来不是终点。我每周拉一次实盘与回测的偏差日志,重点盯策略衰减速度、交易所API异常频率、资金费率变动对持仓的影响。三年下来,策略迭代了十一版,每一版都是拿真金白银喂出来的。