数字货币多元化发展:别只看央行那一套,市场化路径正在铺开
数字货币这两年不再只是"数字人民币"一个名字。从央行发行的CBDC到商业银行的稳定币,从跨境结算到小额零售支付,多元化正在成为这个赛道最明显的特征。
国内来看,数字人民币试点已经从首批城市扩展到超过30个,应用场景从超市买菜扩展到了政务缴费、医院挂号甚至跨境旅游消费。但多元化不只是"多一个App",它意味着底层技术路线的分支——有的走账户体系数字货币多元化发展:别只看央行那一套,市场化路径正在铺开,有的走分布式账本,有的混合两者。
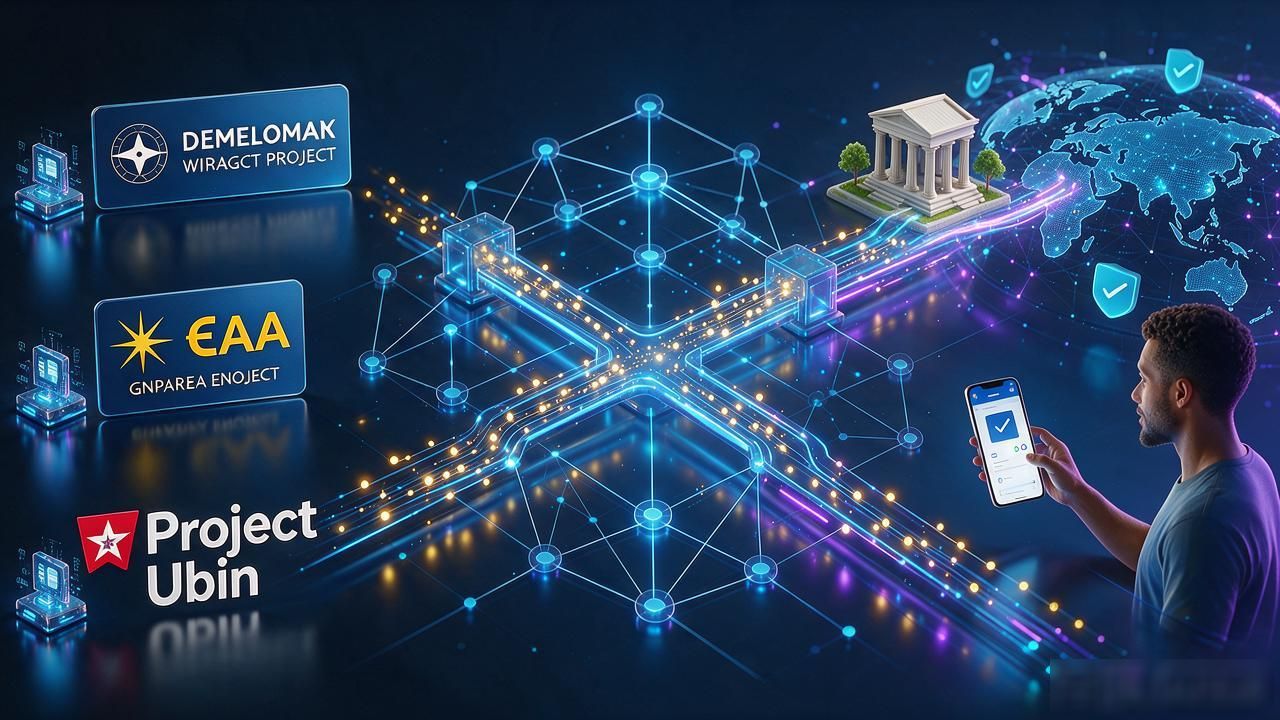
海外那边更热闹。美联储的数字货币项目、欧央行的数字欧元、新加坡的Project Ubin,各有各的设计哲学。日本把重点放在跨境结算效率上,把数字货币当作"管道"而非"钱包"。非洲的移动支付故事则是另一条路数字货币多元化发展,跳过了传统银行账户直接上数字货币。
对普通用户来说,多元化最直观的感受是选择变多了。你可以用数字人民币付早餐钱,用USDC做跨境汇款,用各国CBDC在旅行时直接消费。背后的意义是支付主权和货币流通效率都在被重新定义,银行、科技公司、监管方的博弈会更复杂。
说到底,多元化不是"多",是"活"。一条路走不通就换一条,不同经济体找到适合自己的方案。你觉得在你所在的城市,数字货币最先落地的是哪个场景——是买菜、坐地铁,还是交房租?