dcep支付方式怎么用?央行数字货币付钱和扫码有啥不同
我所在的银行数字业务部,去年正式接入了dcep的商户收单系统。跟很多人以为的"又一个扫码工具"不同,央行数字货币的支付逻辑和支付宝、微信有本质区别——它是法偿货币,不是平台里的"余额"。用数字人民币付钱,和用纸币在法律层面是同一回事,这一点在dcep支付方式里被反复强调。
实际操作中,dcep支付方式最让我印象深的是离线支付功能。去年冬天去北京前门大集,手机信号基本中断,我把数字人民币APP的"碰一碰"模式打开dcep支付方式怎么用?央行数字货币付钱和扫码有啥不同,两台手机靠近即完成交易央行数字货币dcep支付方式,全程未联网。这个场景在支付宝、微信里做不到,而dcep离线支付由央行背书,金额上限500元,够买完一车年货。
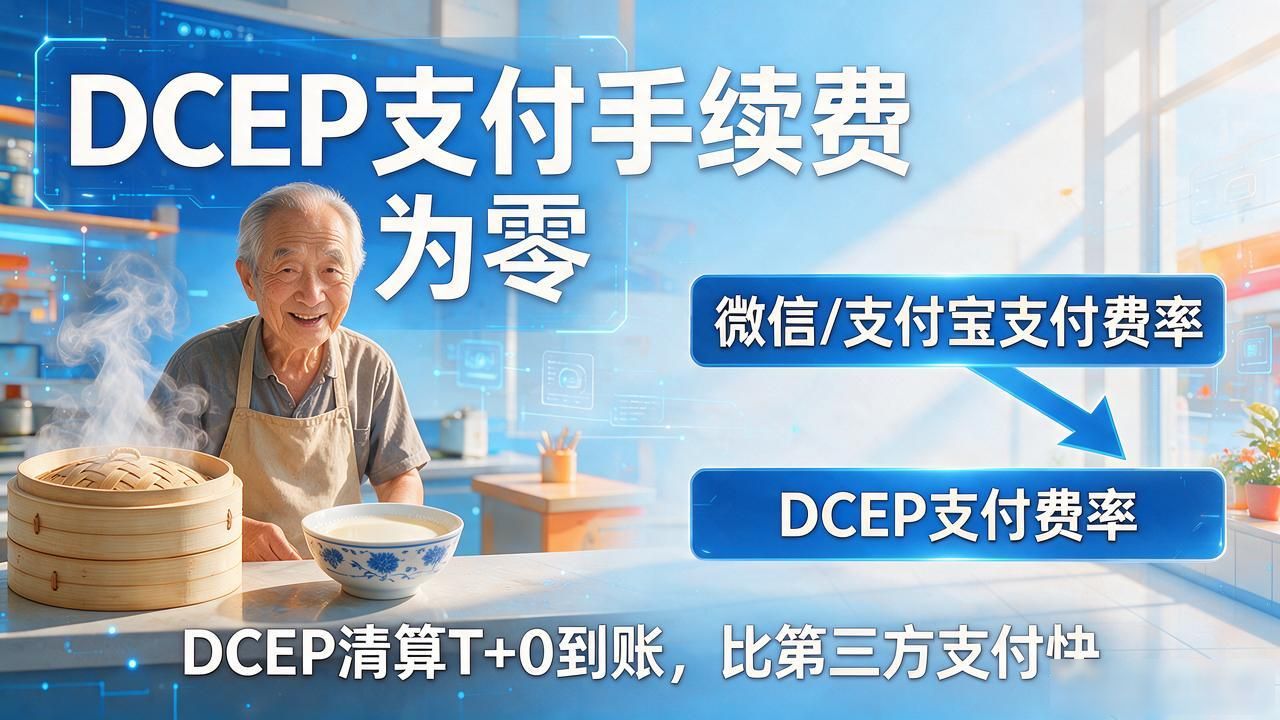
跟商户打交道时,很多小老板对dcep支付方式关心得很实际:手续费为零。微信支付和支付宝的商户费率在0.38%到0.6%之间,一笔100块流水扣3到6毛。央行数字货币的dcep支付方式目前不向商户收手续费,对高频小额的菜市场、早餐铺是实打实的成本削减。我负责的对账系统里,dcep清算T+0到账,比第三方支付快了一个周期。
安全性是另一块硬指标。dcep支付方式采用可控匿名设计,小额交易(低于500元)双方互不可见身份信息,大额则保留完整审计链路。我对接系统时验证过,密钥存在安全芯片或TEE环境中,手机被物理扣押也拿不走离线钱包里的资金。这套设计让"数字纸币"有了真正的技术支撑,而不只是一句营销话术。